
Onlayn ictimai-siyasi qəzet


62 milyon manatlıq kredit silindi - borcalanların aqibəti necə olacaq?

Azərbaycanda bankların problemli kreditləri ilə bağlı açıqlanan yeni rəqəmlər diqqət çəkir. 2026-cı ilin ilk yarısında banklar 62 milyon manatlıq krediti balansdan silib. Silinən məbləğin 92 faizini istehlak kreditləri təşkil edib. Bununla yanaşı, bank sektorunda qeyri-işlək kreditlərin həcmi ilin əvvəli ilə müqayisədə 191 milyon manat artaraq 954 milyon manata çatıb.
Kreditin balansdan silinməsi borcun bağışlanması demək olmasa da, bu göstəricilər həm bankların kredit siyasəti, həm də borcalanların ödəmə qabiliyyəti ilə bağlı suallar yaradır. Balansdan silinmiş kredit üzrə bank borcalandan borcun ödənilməsini tələb edə bilərmi? Vətəndaş hansı hallarda borc öhdəliyindən azad olunur? Ümumiyyətlə, kredit borcunu ödəyə bilməyən vətəndaş hansı hüquqlara malikdir?
Bank məsələləri üzrə vəkil Əkrəm Həsənov Musavat.com-a açıqlamasında bildirib ki, kreditin bankın balansından silinməsi borcun bağışlanması demək deyil. Onun sözlərinə görə, bu məsələni bəzən hətta bankirlər və hüquqşünaslar da tam anlamırlar.
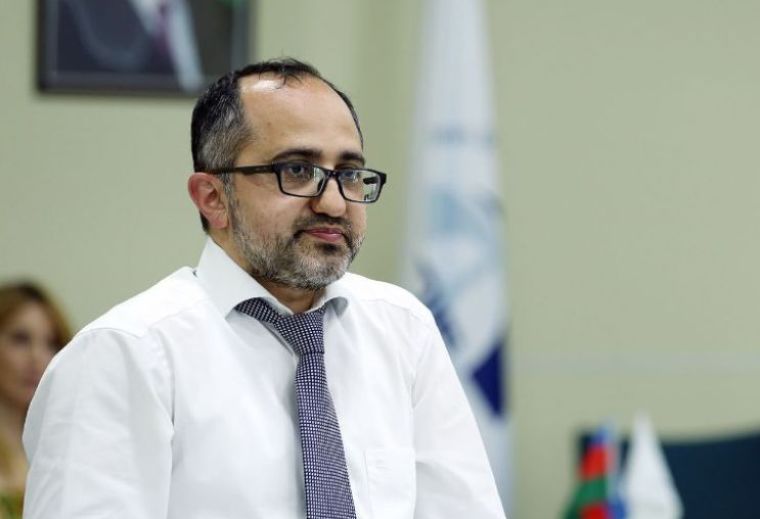
Vəkil qeyd edib ki, Azərbaycan Mərkəzi Bankının qayda və təlimatları müəyyən meyarlar əsasında banklardan ümidsiz kreditləri balansdan silməyi tələb edir. Kreditin təminatından və gecikmə müddətindən asılı olaraq, onun geri qaytarılmasının real olmadığı qənaətinə gəlinərsə, bank həmin krediti balansında aktiv kimi göstərməməlidir:
“Balansdan silmək o demək deyil ki, borcalana borcu bağışlayırsan. Bu, ilk növbədə, bankın maliyyə hesabatlılığı ilə bağlı məsələdir. Tutaq ki, bankın 500 milyon manatlıq kredit portfeli var və bunun 100 milyon manatı artıq bir neçə ildir geri qayıtmır. Bank həmin məbləği də aktiv kimi göstərsə, onun maliyyə vəziyyəti olduğundan daha yaxşı görünə bilər. Halbuki bu kreditlər faktiki olaraq geri qaytarılmır. Mərkəzi Bank tələb edir ki, belə kreditlər balansdan silinsin və onların yaratdığı zərər tanınsın”.
Əkrəm Həsənovun sözlərinə görə, balansdan silinmə bankın həmin kredit üzrə zərəri tanıması deməkdir.
“Lakin bu, borcun sonradan qaytarılması ehtimalını aradan qaldırmır. Məsələn, bank məhkəməyə müraciət edə, uzun sürən məhkəmə prosesindən sonra borcun müəyyən hissəsini əmlakın satılması və ya digər qanuni yollarla geri ala bilər. Belə olan halda, geri qaytarılan məbləğ bankın maliyyə hesabatlarında əks etdirilir. Yəni kreditin balansdan silinməsinin borcalana birbaşa aidiyyəti yoxdur. Bu, bankın Mərkəzi Bank qarşısında hesabatlılığı ilə bağlı göstəricidir. Bank krediti balansdan silsə də, borcalana qarşı tələb hüququnu itirmir. Əlbəttə, bank balansdan silinmiş krediti vətəndaşdan tələb edə bilər və əksər hallarda da tələb edir”, – deyə vəkil vurğulayıb.
Əkrəm Həsənov bildirib ki, Azərbaycanda fiziki şəxslərin müflis elan olunması və bu yolla borc öhdəliklərindən azad edilməsi üçün işlək mexanizm yoxdur. Onun sözlərinə görə, “Müflisləşmə və iflas haqqında” qanunvericilikdə əvvəllər vətəndaşların da müflis elan olunması imkanı nəzərdə tutulsa da, 2015-ci il devalvasiyasından sonra bu müddəa qanundan çıxarılıb.
Vəkil xatırladıb ki, həmin dövrdə vətəndaşların borclarını ödəyə bilmədikləri halda müflis elan olunaraq öhdəliklərindən azad edilmələri məsələsi müzakirə olunub. Onun sözlərinə görə, bu imkanın vətəndaşların borclarını ödəməkdən yayınmasına səbəb ola biləcəyi ilə bağlı narahatlıqlar nəticəsində fiziki şəxslər qanunun müvafiq müddəalarından çıxarılıblar.
“Normal hüquq sistemlərində şəxs borcunu ödəyə bilmədikdə məhkəməyə müraciət edir, müflis elan olunur və qanunla müəyyən edilmiş prosedur başa çatdıqdan sonra borc öhdəliklərindən azad edilə bilir. Azərbaycanda isə vətəndaşlar üçün belə bir mexanizm mövcud deyil. Üstəlik, müflisləşmə institutu şirkətlərə münasibətdə də praktikada lazımi səviyyədə işləmir”, – deyə vəkil qeyd edib.
Bununla belə, vəkil vurğulayıb ki, kredit borcunu ödəyə bilməyən vətəndaşın hüquqsuz qalması demək deyil. Onun sözlərinə görə, borclunun əmlakı və gəliri yoxdursa, borcun tutulması üçün real imkanlar da məhdudlaşır. Vətəndaşın maaşı, pensiyası və ya digər gəlirləri olduqda isə qanunvericiliklə müəyyən edilmiş həddə həmin gəlirlərdən borcun ödənilməsi üçün tutulma aparıla bilər.
“Əgər insanın nə əmlakı, nə də gəliri varsa, borcu ödəmək üçün faktiki imkanı da yoxdur. Gəliri varsa, qanunla müəyyən edilmiş qaydada onun bir hissəsi borcun ödənilməsinə yönəldilə bilər. Bir qayda olaraq, əməkhaqqının və digər gəlirlərin 50 faizindən çox olmayan hissəsinin tutulması nəzərdə tutulur”, – deyə vəkil bildirib.
Əkrəm Həsənov borcunu ödəyə bilməyən vətəndaşların ölkədən çıxışına məhdudiyyət qoyulması məsələsinə də toxunub. O bildirib ki, belə məhdudiyyətlər istənilən halda tətbiq edilə bilməz. Qanunvericiliyə əsasən, borclunun məhkəmə qərarını üzrsüz səbəbdən icra etməməsi hallarında ölkədən getmək hüququna müvəqqəti məhdudiyyət qoyula bilər.
Vəkilin sözlərinə görə, üzrsüz səbəb dedikdə borclunun ödəmək imkanı olduğu halda ödənişdən yayınması nəzərdə tutulur. O, bu məsələyə 2012-ci ildə Konstitusiya Məhkəməsi tərəfindən də hüquqi qiymət verildiyini xatırladıb.
Əkrəm Həsənov bildirib ki, borcunu ödəyə bilməyən şəxslərin həbs olunması halları ilə bağlı da Avropa İnsan Hüquqları Məhkəməsinə müraciət edib. Onun sözlərinə görə, 2022-ci il iyulun 22-də həmin şikayətlər üzrə Azərbaycan dövləti əleyhinə qərar qəbul edilib və işlər üzrə ərizəçilərin hər birinin xeyrinə 3600 avro kompensasiya müəyyənləşdirilib.
Vəkil hesab edir ki, kredit borcunu ödəyə bilməyən şəxslərə münasibətdə əsas meyar onların ödənişdən qəsdən yayınması deyil, borcu ödəmək imkanlarının olub-olmamasıdır. Borcalanın real maliyyə vəziyyəti nəzərə alınmadan ona qarşı məhdudiyyətlərin tətbiqi hüquqi baxımdan mübahisəli məsələlər yarada bilər.
Afaq Mirayiq,
Musavat.com


XƏBƏR LENTİ
14 Oktyabr 2026

ŞƏRHLƏRŞƏRH YAZ